miércoles, 4 de noviembre de 2026

Fórum Nacional de Energía - Argentina Global Energy 2026.

El encuentro se realizará en el Alvear Icon Hotel de P. ,adero (CABA) y pondrá en foco “La carrera global por el capital y la infraestructura”, con participación de CEOs, ejecutivos, especialistas y funcionarios para debatir condiciones de inversión, regulación e infraestructura que permitan convertir el potencial energético argentino en desarrollo y proyección internacional.

LIDE Argentina realizará este jueves, una nueva edición del Fórum Nacional de Energía bajo el nombre Argentina Global Energy 2026, con el eje “La carrera global por el capital y la infraestructura”. La jornada reunirá a referentes del sector energético, empresarial y político para debatir cómo transformar el potencial energético argentino en inversión, desarrollo y liderazgo internacional.

El encuentro se presenta en un contexto global de creciente demanda de Energía, transición hacia nuevas fuentes de abastecimiento y competencia más intensa por el capital de largo plazo. En ese marco, el foro buscará analizar qué condiciones necesita la Argentina para competir por financiamiento e infraestructura y, a la vez, consolidarse como proveedor confiable de energía para la región y el mundo.

Agenda y ejes de discusión

La agenda propone un intercambio sobre regulación, infraestructura, inversión, innovación y sustentabilidad. El punto de partida será una pregunta que ordena el debate: ¿Puede la Argentina convertir su abundancia energética en poder económico y geopolítico real, o volverá a desperdiciar la oportunidad?.Además del diagnóstico, el foro apunta a identificar oportunidades y construir consensos alrededor de una agenda estratégica para el desarrollo del país, con participación de CEOs, ejecutivos, especialistas, representantes del sector público y líderes de opinión.

Oradores confirmados

Entre los speakers confirmados figuran Rodolfo de Felipe, presidente de LIDE Argentina; Martín Genesio, presidente de LIDE Energía – AES Argentina; Federico Sturzenegger, ministro de Desregulación y Transformación del Estado; Ricardo Markous, CEO de Tecpetrol; y Sergio Martín Mengoni, CEO de TotalEnergies.

También participarán Oscar Sardi, CEO de TGS; Horacio Pizarro, director general de TGN; Fernando Bonnet, CEO de Central Puerto; Pablo Tarca, director general de Transener; Daniel Marx, presidente de Edenor; y Alejandro Smaha, presidente de Hitachi Energy Argentina.

El listado incluye a Candela Macchi, Managing Director y LATAM Head of analytics and research de Moody’s Investor Services; Hernán Mandará, socio de Impuestos de KPMG; y Ricardo Janches, Senior Director LATAM de Netrix Global. En el plano legislativo y de opinión pública, están confirmados Flavia Royón, presidenta de la Comisión Minería, Energía y Combustibles del Senado; Pablo Cervi, secretario de esa comisión; y la periodista Sofía Diamante.

El evento contemplará un 'capítulo digital' con participación de Horacio Marín, presidente y CEO de YPF, y también sumará a Nadia Sager, CEO & founder de GEINSA, y a Eduardo Montich, presidente de Grupo EMA.

martes, 3 de noviembre de 2026

Finanzas: Oracle se derrumba en Wall Street tras recaudar u$s20.000 millones para financiar inversiones en IA

Pese a anunciar un freno en la búsqueda de fondos, la tecnológica lanzó una masiva emisión de deuda y acciones para financiar el desarrollo de inteligencia artificial por u$s20.000 millones, lo que hundió sus títulos un 9% este lunes.Oracle tuvo un desplome bursátil del 9% tras anunciar recaudación de u$s20.000 millones.

Oracle tuvo un desplome bursátil del 9% tras anunciar recaudación de u$s20.000 millones.

Apenas cinco días después de haber prometido frenar su estrategia de captación de fondos, Oracle sorprendió al mercado al recaudar u$s20.000 millones en una sola jornada.

En una doble jugada financiera concretada el lunes, Oracle lanzó una emisión de bonos por u$s10.000 millones y solicitó en paralelo la autorización para vender acciones por un monto idéntico de u$s10.000 millones.

Cabe subrayar que en conjunto, esto representa la totalidad de la nueva deuda y las acciones que la gigante tecnológica anunció la semana pasada, durante su jornada para inversores, que recaudaría hasta el ejercicio fiscal de 2030.

El detalle

Las acciones de Oracle cayeron casi un 9% el lunes, registrando su peor jornada desde junio y ubicándose en su nivel de cierre más bajo desde el 29 de julio. El retroceso anuló por completo el repunte del 11% acumulado durante la semana pasada. Hoy martes se derrumba más de 11% en Wall Street.

En ese marco, los números nos indican que, en cuatro sesiones, Oracle acumula una caída de casi el 30%.

Las acciones subieron cerca de 11% el miércoles luego de que la directora financiera, Hilary Maxson, señalara que Oracle también espera que el flujo de caja libre se vuelva positivo en la segunda mitad del año fiscal 2028.

Al 31 de agosto, Oracle acumulaba u$s125.340 millones en pagarés y otros préstamos, cifra que contrasta con los ingresos de u$s67.360 millones registrados en el año fiscal 2026. Hacia adelante, la empresa proyecta que sus ingresos superarán los u$s225.000 millones y que las ganancias ajustadas sobrepasarán los u$s21 por acción para el año fiscal 2030.

La emisión de bonos consta de seis tramos con vencimiento entre 2029 y 2046, e incluye una trampa a tasa variable y cinco a tasa fija. En tanto, las tasas de interés, los precios de emisión y el número total de acciones a colocar aún no se fijaron.

Las dudas en Wall Street escalan ante las masivas inversiones de Oracle en inteligencia artificial, un segmento donde carece de la escala de ingresos de competidores como Microsoft y Amazon, y que suma la compleja exposición a OpenAI. El impacto bursátil fue grave: la tecnológica perdió más del 50% de su valor de mercado en el último año, mientras que gigantes del calibre de Microsoft, Amazon, Alphabet y Meta cotizan a apenas un 5% de sus valores de partida.


Economía: Caputo en la UIA defendió el modelo económico y rechazó una devaluación 'Es empobrecer a los asalariados'.

El ministro de Economía defendió el programa económico del Gobierno y aseguró que reducir el costo argentino requiere bajar impuestos, regulaciones y costos financieros. También cuestionó el modelo anterior, destacó la recuperación de las jubilaciones y afirmó que el objetivo es extender el RIGI a toda la economía.

El ministro de Economía, Luis Caputo, defendió este martes el rumbo del programa económico del Gobierno y rechazó la posibilidad de recurrir a una devaluación para mejorar la competitividad de la industria argentina. Durante su exposición en la 32° Conferencia Industrial de la Unión Industrial Argentina - UIA que se realiza en Parque Norte (CABA), el funcionario sostuvo que el camino para reducir el denominado costo argentino pasa por la baja de impuestos, la desregulación y la mejora de la infraestructura. Además, lanzó cuestionamientos al modelo económico anterior y deslizó críticas hacia exministros.

En su larga exposición, Caputo planteó inicialmente ante los empresarios la necesidad de consolidar un cambio de modelo económico y sostuvo que la estabilidad macroeconómica y la previsibilidad son condiciones fundamentales para recuperar la inversión y el crecimiento.

"Me parece importante remarcar de dónde venimos y creo que la gran mayoría no quiere volver. Venimos de un modelo que claramente no era el camino. Los datos lo convalidan", afirmó el titular del Palacio de Hacienda.

En ese sentido, cuestionó el desempeño de la economía argentina durante los años previos a la llegada del gobierno de Javier Milei. Según su diagnóstico, el país atravesó más de 14 años de estancamiento del empleo y la actividad, con un esquema caracterizado por el déficit fiscal, la emisión monetaria, el endeudamiento, las restricciones cambiarias y la ausencia de crédito productivo.

Caputo sostuvo que ese modelo generó distorsiones financieras y obligó a mantener una economía cerrada, con consecuencias negativas para la producción y los ingresos. 

Para respaldar su planteo, tomó como referencia el período comprendido entre julio de 2022 y diciembre de 2023, durante el cual, según las cifras que expuso, la actividad industrial cayó 11%. También señaló que, en esos 18 meses, las Leliq y los pases del Banco Central aumentaron 150%, en un contexto en el que los bancos encontraban mayores incentivos para financiar al sector público que para otorgar préstamos a empresas y familias.

El ministro también hizo referencia al poder adquisitivo de los haberes previsionales. Aseguró que las jubilaciones retrocedieron 37% durante aquel período, mientras que bajo la actual administración registraron una recuperación del 14% en términos reales.

Caputo rechazó una devaluación y explicó cómo busca reducir el costo argentino

Uno de los principales ejes de su intervención estuvo relacionado con la competitividad de la economía. En respuesta a los planteos sobre los costos que enfrentan las empresas, Caputo rechazó que una devaluación sea una herramienta adecuada para mejorar las condiciones de producción y sostuvo que ese mecanismo implica una pérdida del poder adquisitivo de los salarios.

El ministro explicó que el programa económico se apoya en tres pilares: la estabilidad macroeconómica, la reducción estructural del costo argentino y la extensión progresiva de las condiciones previstas en el Régimen de Incentivo para Grandes Inversiones (RIGI).

"Buscamos el desarrollo económico basado en la estabilidad macro y la previsibilidad", señaló al presentar los fundamentos de la estrategia oficial. Sobre la competitividad, fue especialmente crítico con las propuestas de modificar el tipo de cambio como mecanismo para abaratar los costos internos.

"Eso no es bajar el costo argentino, es empobrecer a los asalariados. Yo cuando escucho algunos colegas hablar de esto lo veo con una miopía económica preocupante", cuestionó.

En contraposición, enumeró las reformas que considera necesarias para mejorar la competitividad de manera sostenida. "La forma de bajar el costo argentino es la que todos sabemos que es: bajando impuestos, bajando regulaciones, bajando el costo financiero y mejorando todo lo que es infraestructura", sostuvo.

El tercer eje del programa económico, según explicó Caputo, consiste en avanzar hacia un esquema en el que las condiciones de inversión previstas en el RIGI puedan extenderse progresivamente al conjunto de las actividades productivas.

El funcionario sostuvo que el objetivo del Gobierno no es mantener indefinidamente un régimen diferencial para determinados proyectos, sino generar las condiciones para que toda la economía pueda acceder a un marco similar de incentivos y previsibilidad. "La idea no es que sea un régimen especial para siempre, sino que toda la economía converja al RIGI", afirmó.

En ese marco, sostuvo que uno de los principales desafíos de la Argentina consiste en recuperar la confianza de los inversores y los ahorristas, luego de sucesivos episodios de inestabilidad económica y financiera. "Gran parte de la falta de credibilidad que tiene el país es por las veces que violentamos la propiedad privada", afirmó.

Caputo sostuvo que esas decisiones no fueron exclusivas de gobiernos de izquierda y lanzó un cuestionamiento hacia exfuncionarios de orientación económica liberal o de derecha. "Eso no es patrimonio de la izquierda, lo hicieron hasta algunos ministros de derecha que fueron los que más la violentaron. No me voy a poner a dar nombres", expresó.

La referencia podría interpretarse como una alusión a Hernán Lacunza, exministro de Economía durante la presidencia de Mauricio Macri, quien estuvo al frente del Palacio de Hacienda cuando se anunció el reperfilamiento de parte de la deuda pública en 2019.

Caputo aseguró que el problema del crédito no es la liquidez y advirtió sobre los riesgos de prestar a largo plazo.

En otro tramo de su exposición ante la UIA, Luis Caputo sostuvo que la falta de liquidez no es el principal obstáculo para expandir el crédito al sector privado y reactivar la actividad económica. Según explicó, los bancos cuentan con recursos disponibles, pero las decisiones de financiamiento están condicionadas por los riesgos políticos y de tasas de interés.

"No creemos que el problema del crédito sea la liquidez. La demanda de dinero no ha crecido como a nosotros nos hubiera gustado. Cuando un banco presta mira su tasa de fondeo y el crédito al que está por darle el préstamo", admitió el ministro.

En ese sentido, rechazó la posibilidad de recurrir a una mayor emisión monetaria como mecanismo para impulsar los préstamos. "No se trata de tirar plata a la calle", afirmó.

Caputo explicó que las entidades financieras podrían destinar más recursos al sector privado si redujeran su participación en las licitaciones del Tesoro. "Si los bancos quisieran dar crédito, en la próxima licitación simplemente refinanciarían por menos a Felipe y Federico Furiase. Y los prestarían. Hoy se lo están prestando al Tesoro a tasas negativas", sostuvo.

Sin embargo, reconoció que el financiamiento de largo plazo continúa condicionado por la incertidumbre económica y política. "Querer dar un crédito a largo plazo implica un riesgo político y de tasa que muchos bancos no están dispuestos a correr", aseguró.


domingo, 1 de noviembre de 2026

Sociedad. Cumple años Tim Cook

El empresario informático estadounidense Tim Cook cumple hoy 66 años.

Fue junto a Steve Jobs (anterior Ceo, y fallecido en el 2011) los coofundadores de la empresa de Tenología 'Apple', la cual hoy es el Ceo de la compáñía y presidente.

martes, 27 de octubre de 2026

Mundo: La economía de Corea del Sur creció tres veces más rápido de lo esperado en el tercer trimestre

Sostenida por un crecimiento exportador del 2,3% y el auge en el sector de semiconductores, la actividad en Corea del Sur superó holgadamente las previsiones del banco central y consolidó un ritmo de expansión interanual del 3,4%.-

Economía surcoreana: El PBI creció 1% en el tercer trimestre, superando expectativas.

Economía surcoreana: El PBI creció 1% en el tercer trimestre, superando expectativas.

La economía de Corea del Sur creció a un ritmo tres veces superior a lo esperado durante el tercer trimestre de 2026, impulsada por la fuerte aceleración de la demanda global de semiconductores, según los datos oficiales publicados este martes por el Banco de Corea.

De esta manera, el producto interno bruto   (PBI) del país se incrementó 1% en el período de julio a septiembre en comparación con los tres meses previos, de acuerdo con las cifras preliminares banco central surcoreano. Cabe subrayar que el dato superó holgadamente el pronóstico del banco central, que en agosto había proyectado un leve avance del 0,3%. De acuerdo con la entidad monetaria, el crecimiento trimestral estuvo motorizado por un aumento del 2,3% en las exportaciones, impulsado principalmente por el dinamismo de los sectores de semiconductores, maquinaria y equipos eléctricos.

Impulso exportador: Las ventas al exterior aumentaron 2,3%, lideradas por semiconductores y maquinaria.

Impulso exportador: Las ventas al exterior aumentaron 2,3%, lideradas por semiconductores y maquinaria.

El detalle

A la par del impulso exportador, la inversión en infraestructura mostró un marcado crecimiento al trepar un 4,1%. En términos interanuales, el PBI surcoreano anotó una expansión del 3,4%, disminuyendo apenas frente al 3,7% registrado en el trimestre anterior, pero consolidando un ritmo sólido.

El Ingreso Interno Bruto (IIB) real del país -un indicador clave del poder adquisitivo nacional- se disparó un 18,8% interanual, marcando su mayor incremento en casi 49 años, impulsado de manera determinante por el boom del sector de semiconductores.

Según datos oficiales del gobierno de Corea del Sur, las exportaciones de componentes electrónicos experimentaron un vertiginoso salto del 218,7% interanual, alcanzando un récord de u$s148.000 millones durante el tercer trimestre de 2026.


domingo, 25 de octubre de 2026

Argentina superó los u$s100.000 millones y alcanzó un superávit comercial histórico en las exportaciones

Las ventas externas alcanzaron un máximo histórico en los últimos doce meses, mientras que el superávit comercial superó los u$s26.000 millones.

Vaca Muerta fue uno de los sectores de mayor impulso.

Las exportaciones argentinas alcanzaron un nuevo récord histórico y superaron por primera vez los u$s100.000 millones en los últimos doce meses, impulsadas por el crecimiento de las ventas externas y el mayor dinamismo del sector energético. En paralelo, el superávit comercial también registró niveles máximos, aunque la caída de las importaciones vinculadas con la producción y la inversión plantea interrogantes sobre la evolución de la actividad económica.

Según un informe de la consultora Quantum, las exportaciones acumularon u$s100.845 millones entre octubre de 2025 y septiembre de 2026, mientras que el saldo comercial alcanzó los u$s26.472 millones durante el mismo período. Ambas cifras representan máximos históricos para una ventana de doce meses.

El resultado se explica, principalmente, por el crecimiento de las ventas externas, en un contexto en el que el desarrollo de Vaca Muerta continúa fortaleciendo la balanza energética y generando un mayor ingreso de divisas.

Los datos difundidos esta semana por el Instituto Nacional de Estadística y Censos (INDEC) también mostraron un desempeño destacado del comercio exterior. En septiembre, las exportaciones alcanzaron los u$s10.036 millones, el mayor registro mensual de la serie, mientras que las importaciones sumaron u$s7.060 millones, lo que dejó un superávit de u$s2.976 millones.

Sin embargo, detrás de las cifras récord aparecen algunas señales de alerta. Si bien la mejora del resultado comercial estuvo impulsada mayormente por el aumento exportador, las compras externas de maquinaria, equipos y componentes destinados a la producción mostraron retrocesos, un comportamiento que podría reflejar debilidad en la inversión y en determinados sectores de la actividad económica.

Exportaciones récord: el superávit comercial ya supera los u$s21.000 millones en 2026

Durante los primeros nueve meses del año, las exportaciones argentinas totalizaron u$s77.267 millones, lo que representa un crecimiento interanual del 21,6%.

De acuerdo con los datos oficiales, esta expansión respondió tanto a una mejora de los precios internacionales, que aumentaron un 10,9%, como a un incremento del 9,3% en las cantidades exportadas.

En contraste, las importaciones acumularon u$s56.069 millones, con una caída interanual del 2,5%. De esta manera, el saldo comercial de bienes alcanzó un superávit de u$s21.198 millones entre enero y septiembre, también un máximo para ese período.

El resultado representa una mejora de aproximadamente u$s15.160 millones respecto del mismo período de 2025. Según el análisis de Quantum, más del 90% de ese incremento estuvo explicado por el crecimiento de las exportaciones, mientras que el resto respondió a la reducción de las compras externas.

En concreto, el aumento de las ventas al exterior aportó u$s13.722 millones a la mejora del saldo, equivalente al 90,5% del incremento total. Por su parte, la caída de las importaciones contribuyó con u$s1.438 millones, el 9,5% restante.

Estos datos muestran que, a diferencia de otros períodos en los que el superávit comercial estuvo principalmente asociado con una fuerte contracción de las importaciones, durante 2026 el principal impulso provino del crecimiento exportador.

El superávit comercial podría superar los u$s30.000 millones en base caja

Otro de los aspectos destacados del informe de Quantum es la diferencia entre el resultado comercial registrado bajo el criterio devengado y los flujos efectivos de divisas vinculados con las operaciones de comercio exterior.

Mientras que el saldo devengado contabiliza las exportaciones e importaciones cuando se realizan las operaciones, el criterio de base caja contempla el momento en que efectivamente se cobran o pagan.

Según la consultora, el superávit comercial medido en base caja podría superar los u$s30.000 millones hacia fines de 2026, por encima de los aproximadamente u$s26.000 millones proyectados bajo el criterio devengado.

La diferencia se explica, principalmente, por las condiciones de financiamiento de las importaciones argentinas, que permiten diferir una parte de los pagos al exterior.

Durante los primeros ocho meses del año, la diferencia entre los valores devengados y cobrados por exportaciones fue de u$s1.152 millones. En las importaciones, en cambio, la brecha alcanzó los u$s4.985 millones.

Esto significa que una parte de las compras realizadas al exterior todavía no se tradujo en una salida efectiva de divisas, lo que mejora transitoriamente el resultado comercial medido por los flujos de caja.

Sin embargo, esta diferencia también implica la existencia de compromisos de pago futuros, por lo que no necesariamente representa una mejora permanente de la disponibilidad de dólares.

En cuanto a los principales socios comerciales, China continúa siendo el país con el que Argentina registra su mayor déficit bilateral. Durante los primeros nueve meses del año, las importaciones desde el gigante asiático alcanzaron los u$s13.047 millones, frente a exportaciones por u$s7.146 millones.

De esta manera, aunque el crecimiento exportador y el superávit comercial representan una mejora significativa para el frente externo, el principal desafío será sostener el ingreso de divisas y, al mismo tiempo, recuperar la inversión y la actividad productiva, en un contexto en el que las compras externas vinculadas con estos sectores todavía muestran debilidad.


viernes, 23 de octubre de 2026

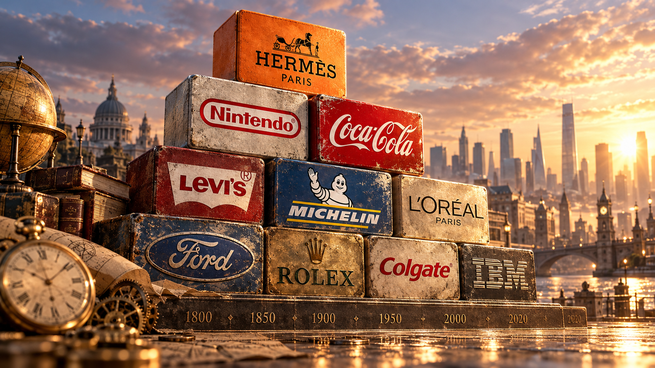
Empresas: 10 marcas históricas que sobrevivieron más de 100 años y siguen facturando miles de millones

Nacieron como pequeños negocios, atravesaron guerras y crisis económicas y lograron reinventarse. Cómo comenzaron diez marcas internacionales que todavía generan ventas multimillonarias.

De pequeños talleres y productos artesanales a gigantes globales: diez marcas lograron superar el siglo de historia sin perder vigencia ni escala de negocio.

Nintendo nació en 1889 como una pequeña fábrica de cartas japonesas. Más de un siglo después, se convirtió en uno de los gigantes mundiales de los videojuegos. Levi's comenzó vendiendo productos textiles durante la fiebre del oro en Estados Unidos y terminó creando uno de los pantalones más famosos del mundo. Son dos ejemplos de empresas que lograron transformar sus negocios originales y mantenerse vigentes durante generaciones.

De Coca-Cola a Hermès, pasando por Ford, Chanel y Michelin, algunas de las marcas más reconocidas del mundo llevan más de 100 años en el mercado y todavía generan ventas multimillonarias. Sus historias incluyen cambios de propietarios, guerras, crisis económicas y transformaciones en los hábitos de consumo.

Estas son diez marcas internacionales con más de un siglo de trayectoria, ordenadas desde la más reciente hasta la más antigua, que consiguieron sostener sus negocios y, en muchos casos, expandirse hacia actividades muy diferentes de aquellas con las que comenzaron.

1. Chanel (1910)

Gabrielle 'Coco' Chanel abrió en 1910 una pequeña sombrerería independiente en París. Dos años después inauguró un segundo local y en 1915 abrió su casa de alta costura en Biarritz, uno de los destinos más exclusivos de Francia.

La marca creció cuestionando varias de las convenciones de la indumentaria femenina de la época. Uno de sus grandes hitos llegó en 1921 con la aparición de Chanel N°5, el perfume creado por la diseñadora que se convertiría en uno de los productos más reconocibles de la compañía.

A partir de allí, Chanel se expandió hacia accesorios, cosmética, cuidado de la piel, relojes y joyería, sin abandonar la alta costura que construyó buena parte de su identidad.

Más de un siglo después, la compañía registró ingresos por u$s19.300 millones y un beneficio operativo de u$s4.712 millones, según las cifras consignadas en sus resultados corporativos. Chanel se mantiene entre los mayores grupos independientes del negocio mundial del lujo.

2. L'Oréal (1909)

El origen de L'Oréal estuvo en un laboratorio. En 1909, el químico francés Eugène Schueller fundó la Société Française des Teintures Inoffensives pour Cheveux (Sociedad Francesa de Tintes Inofensivos para el Cabello), después de desarrollar fórmulas de coloración que buscaban ofrecer mejores resultados que las disponibles en aquella época.

Una de esas primeras tinturas fue bautizada L'Auréale, nombre que posteriormente derivaría en L'Oréal.

La empresa fue ampliando su negocio mucho más allá de los tintes. En 1934 lanzó un champú sin jabón y al año siguiente desarrolló Ambre Solaire, una línea de protección solar. Con el tiempo incorporó maquillaje, cuidado de la piel, perfumes y nuevas marcas mediante adquisiciones.

Más de un siglo después, aquella compañía especializada en coloración capilar se convirtió en el mayor grupo mundial de belleza. En 2025 alcanzó ventas por u$s44.052 millones y un beneficio operativo de u$s8.892 millones, de acuerdo con las cifras utilizadas en sus resultados corporativos.

El cuidado de la piel representó el 37% de las ventas, seguido por maquillaje, productos para el cabello, perfumes y coloración. Así, el producto que dio origen al grupo continúa formando parte de su actividad, aunque hoy representa solo una porción de un negocio mucho más amplio.

3. Rolex (1905)

Cuando Hans Wilsdorf creó su compañía en Londres en 1905, los relojes de pulsera todavía enfrentaban un problema: buena parte de los consumidores desconfiaba de su precisión.

Wilsdorf, que tenía apenas 24 años, comenzó distribuyendo relojes y apostó por desarrollar dispositivos pequeños, elegantes y confiables. Para conseguirlo utilizó mecanismos de alta precisión fabricados en Suiza.

El nombre Rolex apareció en 1908. Dos años después, uno de sus relojes obtuvo un certificado oficial suizo de precisión para un reloj de pulsera. La empresa trasladó posteriormente su actividad a Suiza y consolidó su posición dentro del segmento de lujo.

A diferencia de otras compañías de esta selección, Rolex es una empresa privada y no publica estados financieros detallados. Por eso, sus cifras comerciales proceden de estimaciones externas. Morgan Stanley y LuxeConsult calcularon que la marca alcanzó ventas anuales estimadas en torno a u$s12.000 millones en 2025.

Lo que comenzó como una apuesta por demostrar la precisión de los relojes de pulsera terminó convirtiéndose en uno de los negocios más importantes de la relojería suiza de lujo.

4. Harley-Davidson (1903)

Harley-Davidson nació en 1903 en Milwaukee, Estados Unidos, a partir del proyecto de William Harley y Arthur Davidson, quienes comenzaron experimentando con pequeños motores para bicicletas.

Ese año construyeron un cobertizo de madera en el patio de la familia Davidson, donde desarrollaron sus primeras motocicletas. Aquella iniciativa terminó dando origen a una de las marcas más reconocidas de la industria.

La empresa atravesó dos guerras mundiales, la Gran Depresión, cambios de propietarios y una crisis que durante los años 80 volvió a poner en discusión su supervivencia frente a la competencia de los fabricantes japoneses.

Una parte de su recuperación se apoyó en algo que había construido durante décadas: la identidad de la marca. Harley-Davidson dejó de competir únicamente por precio y prestaciones y convirtió su historia, su comunidad de usuarios y su imagen en elementos centrales del negocio.

En 2025, la compañía registró ingresos consolidados por u$s4.473 millones, una caída del 14% frente al ejercicio anterior. Pese al retroceso, continuó siendo un negocio multimillonario más de 120 años después de su fundación.

5. Ford (1903)

Ford Motor Company fue fundada en 1903, pero el producto que transformó a la compañía y a buena parte de la industria automotriz llegó cinco años después.

En 1908, Henry Ford lanzó el Model T, con el objetivo de fabricar un automóvil lo suficientemente accesible como para dejar de ser un producto reservado a los sectores de mayores ingresos.

La herramienta decisiva fue la producción en serie. En 1913, Ford implementó en su planta de Highland Park la línea de montaje móvil, que permitió reducir los tiempos de fabricación y aumentar considerablemente la producción.

El precio del Model T terminó bajando desde unos u$s850 hasta u$s260. Cuando dejó de fabricarse, en 1927, se habían producido aproximadamente 15 millones de unidades.

El sistema desarrollado alrededor de aquel automóvil trascendió a la propia empresa y dio origen al concepto de fordismo, asociado a la producción industrial masiva.

Desde entonces, Ford atravesó guerras, crisis petroleras, cambios regulatorios y sucesivas transformaciones tecnológicas. En 2025 registró una facturación récord de u$s187.300 millones, aunque cerró el ejercicio con una pérdida neta de u$s8.200 millones, vinculada, entre otros factores, a cargos relacionados con su negocio de vehículos eléctricos.

6. Michelin (1889)

André y Édouard Michelin comenzaron en 1889 a desarrollar en Francia un negocio vinculado al caucho, cuando la industria automotriz todavía estaba dando sus primeros pasos.

Los hermanos tomaron el control de una empresa dedicada a ese material y comenzaron a buscar nuevas aplicaciones. Dos años después desarrollaron un neumático desmontable para bicicletas y posteriormente avanzaron sobre el mercado de los automóviles.

Una de sus decisiones comerciales más conocidas, sin embargo, no estuvo directamente relacionada con la fabricación de neumáticos.

En 1900 lanzaron gratuitamente la Guía Michelin, que incluía mapas, talleres, estaciones de servicio y lugares para comer y dormir. Francia tenía entonces menos de 3.000 automóviles.

La estrategia respondía a una lógica comercial: incentivar los viajes para aumentar el uso de los vehículos y, en consecuencia, la demanda de neumáticos.

Con el tiempo, aquella herramienta de promoción terminó convirtiéndose en una de las referencias internacionales más importantes de la gastronomía.

Mientras tanto, el negocio industrial continuó expandiéndose. Michelin cerró 2025 con ventas por aproximadamente €26.000 millones, pese a una caída de los volúmenes en distintos mercados.

Más de 135 años después de su fundación, la compañía continúa teniendo en los neumáticos su principal actividad, aunque aquella guía creada para promover el uso del automóvil adquirió una identidad propia.

7. Nintendo (1889)

Pocas compañías modificaron tanto su actividad original como Nintendo. La empresa nació en Kioto, Japón, en 1889, cuando Fusajiro Yamauchi comenzó a fabricar y vender hanafuda, las tradicionales cartas japonesas.

Durante décadas, los naipes fueron su principal negocio. En 1902 comenzó a producir cartas occidentales y en 1953 se convirtió en la primera compañía japonesa que consiguió fabricar masivamente cartas de plástico.

La transformación hacia el entretenimiento electrónico llegó mucho después. Nintendo incursionó en juguetes y máquinas recreativas antes de concentrarse en las consolas domésticas.

Desde el lanzamiento de Famicom en Japón en 1983, la compañía construyó un negocio alrededor de sus dispositivos y de personajes que se convirtieron en franquicias internacionales, como Mario, Zelda, Donkey Kong y Animal Crossing.

Para 2025 había comercializado más de 860 millones de consolas y 5.900 millones de videojuegos a lo largo de su historia.

La llegada de Nintendo Switch 2 impulsó una nueva etapa de crecimiento. Durante el ejercicio fiscal cerrado en marzo de 2026, la nueva consola alcanzó ventas de 19,86 millones de unidades, según los resultados de la empresa.

La compañía que comenzó fabricando cartas hace 137 años obtiene actualmente la mayor parte de sus ingresos del negocio de videojuegos, consolas y propiedad intelectual.

8. Coca-Cola (1886)

Cuando John Pemberton preparó el primer jarabe de Coca-Cola en Atlanta en 1886, el negocio estaba muy lejos de la estructura internacional que existe actualmente.

El farmacéutico llevó su creación a Jacobs' Pharmacy, donde comenzó a venderse mezclada con agua carbonatada a cinco centavos el vaso. Durante el primer año se servían, en promedio, apenas nueve bebidas por día.

Su socio Frank Robinson propuso el nombre Coca-Cola y diseñó la escritura que todavía identifica a la marca.

Pemberton murió sin llegar a conocer la escala que alcanzaría su producto. Posteriormente, Asa Candler adquirió el control de la fórmula y desarrolló una estrategia comercial que permitió ampliar el negocio.

El sistema de embotellado y la expansión internacional terminaron convirtiendo a Coca-Cola en una de las marcas más reconocidas del mundo.

Actualmente, The Coca-Cola Company posee una cartera de más de 200 marcas y comercializa sus bebidas en más de 200 países y territorios.

En sus resultados financieros más recientes, la compañía registra ingresos anuales de decenas de miles de millones de dólares, aunque esa facturación corresponde al conjunto de sus marcas y no exclusivamente a Coca-Cola.

A 140 años de aquella primera venta, la bebida original continúa siendo uno de los principales productos del grupo, que también participa en los segmentos de agua, jugos, bebidas deportivas y energéticas.

9. Levi's (1853)

Levi Strauss no llegó a San Francisco para fabricar jeans. En 1853 abrió una empresa mayorista de productos textiles y otros artículos destinada a abastecer a los pequeños comercios que crecían alrededor de la fiebre del oro en California.

El cambio llegó veinte años después. Strauss y el sastre Jacob Davis identificaron la necesidad de fabricar pantalones de trabajo más resistentes y en 1873 obtuvieron una patente para reforzar con remaches metálicos los puntos de mayor tensión de las prendas.

De aquella solución destinada a trabajadores nació el blue jean moderno.

La línea que posteriormente se convertiría en Levi's 501 apareció en 1890 y, con el paso del tiempo, los pantalones dejaron de ser exclusivamente ropa de trabajo para transformarse en una prenda de consumo masivo.

Hoy Levi Strauss & Co. comercializa sus productos en alrededor de 120 países y unos 50.000 puntos de venta. En 2025 registró ingresos netos por u$s6.300 millones.

La compañía atravesó más de 170 años de historia sin abandonar el producto que construyó su identidad. Los jeans pasaron de ser una herramienta de trabajo a convertirse en una de las prendas más utilizadas del mundo.

10. Hermès (1837)

Mucho antes de que sus carteras se transformaran en algunos de los productos más exclusivos de la industria del lujo, Hermès era un taller parisino dedicado a fabricar arneses y equipamiento para caballos.

Thierry Hermès abrió el negocio en 1837 como artesano guarnicionero. Durante las siguientes generaciones, la compañía fue adaptando su producción a los cambios en los medios de transporte y en los hábitos de consumo de sus clientes.

El cuero siguió siendo central, pero alrededor de él aparecieron bolsos, indumentaria, accesorios, perfumes, relojes y joyería.

A diferencia de otras marcas centenarias que cambiaron completamente de actividad, Hermès mantuvo una relación directa con su negocio original.

En 2025, la compañía registró ingresos por €16.002 millones, con un margen operativo recurrente del 41%, uno de los indicadores que reflejan la rentabilidad de su modelo de negocio.

La marroquinería y la guarnicionería continúan siendo una de sus principales actividades, junto con otras líneas de productos de lujo.

Casi 190 años después de la apertura de aquel taller, la empresa mantiene la fabricación artesanal como uno de los pilares de su identidad comercial.

Aunque nacieron en industrias y países muy diferentes, las diez compañías tienen algo en común: lograron mantener marcas reconocibles durante más de un siglo, incluso cuando sus negocios cambiaron por completo. Algunas, como Nintendo, encontraron mercados que no existían cuando fueron fundadas. Otras, como Hermès o Levi's, conservaron buena parte de sus productos originales y los convirtieron en negocios de alcance mundial.


jueves, 22 de octubre de 2026

Negocios: La viuda de Steve Jobs reduce a la mitad su patrimonio en tiempo récord, regentea U$s 10.000 milones

Laurene Powell Jobs administra uno de los patrimonios más codiciados de Silicon Valley y tomó decisiones que modificaron por completo su composición.

Parte de su riqueza quedó ligada a grandes compañías del sector tecnológico y del entretenimiento.
Laurene Powell Jobs tomó decisiones que cambiaron la composición de su patrimonio.

Laurene Powell Jobs quedó en boca de todo el rubro empresarial tras la muerte de Steve Jobs en 2011. Desde entonces, su nombre no solo recuerda el legado del fundador de Apple, sino también a una serie de movimientos financieros que cambiaron el patrimonio que recibió.

Más de una década después, la evolución de esa fortuna llama la atención porque, si bien algunos de los activos de Jobs aumentaron de valor, el patrimonio de su viuda no tuvo tanta suerte. Esto se debe a las decisiones que tomó con esas inversiones y en el destino que eligió para una parte importante del capital.

Parte de su riqueza quedó ligada a grandes compañías del sector tecnológico y del entretenimiento.

Cuando Steve Jobs murió en 2011, dejó a su esposa y a sus hijos una fortuna valuada en u$s10.000 millones. Gran parte de ese patrimonio estaba compuesto por participaciones en Apple y The Walt Disney Company. Con el paso de los años, el valor de esos activos siguió creciendo. Sin embargo, Powell Jobs eligió no acumularlo.

Desde la muerte del fundador de Apple, fue reduciendo progresivamente algunas de esas posiciones y destinando parte del capital a distintos proyectos. Por ejemplo, llegó a vender aproximadamente un 10% de sus acciones de Disney por año. Ese proceso permitió liberar fondos para financiar distintas iniciativas sin depender de los rendimientos de las inversiones.

Powell Jobs también dejó en claro que no busca preservar íntegramente esa riqueza para las siguientes generaciones. Su posición es que el dinero debe regresar a la sociedad y usarse para impulsar proyectos capaces de generar cambios sostenidos.

Emerson Collective se convirtió en una de las estructuras impulsadas por Powell Jobs.

Emerson Collective se convirtió en una de las estructuras impulsadas por Powell Jobs.

Una de las herramientas principales para canalizar esos recursos es Emerson Collective. La organización aprovecha la inversión de impacto y la acción social mientras trabaja en áreas como:

  • justicia climática

  • inmigración

  • educación

  • salud

Powell Jobs preside la estructura y controla el 70% de sus participaciones. A través de Emerson Collective ya habría destinado más de u$s2.000 millones a diferentes proyectos. La estrategia no se limita a esta organización y, en 2021, Powell Jobs asumió otro compromiso de largo plazo con la Waverley Street Foundation.

La iniciativa contempla destinar u$s3.500 millones durante una década a programas relacionados con el cambio climático. El objetivo es financiar soluciones capaces de reducir el impacto del calentamiento global y respaldar proyectos ambientales con potencial de crecimiento.

Su estrategia financiera también incluyó ventas de activos e inversiones orientadas a proyectos de impacto social.

Su estrategia financiera también incluyó ventas de activos e inversiones orientadas a proyectos de impacto social.

De la venta progresiva de activos a la inversión de impacto social

La estrategia de Powell Jobs se basa en dos movimientos. Por un lado, vende de manera gradual parte de los activos recibidos tras la muerte de Steve Jobs. Por otro, redirige esos recursos hacia organizaciones y proyectos que buscan generar resultados sociales o ambientales.

Desde 2011, su patrimonio se habría reducido en u$s5.000 millones, pese a que las principales inversiones que recibió originalmente aumentaron de valor. La decisión se debe a una idea que Powell Jobs atribuye directamente a su marido.

Según contó, Steve Jobs no estaba interesado en acumular riqueza ni en construir una fortuna familiar que sobreviviera durante generaciones.

Ella adoptó esa misma filosofía y aseguró que sus hijos conocen esa decisión y que su intención es usar el patrimonio durante su vida para respaldar distintas causas. Entonces, ahora se entiende que la caída de su capital personal forma parte de una estrategia de redistribución de la riqueza.


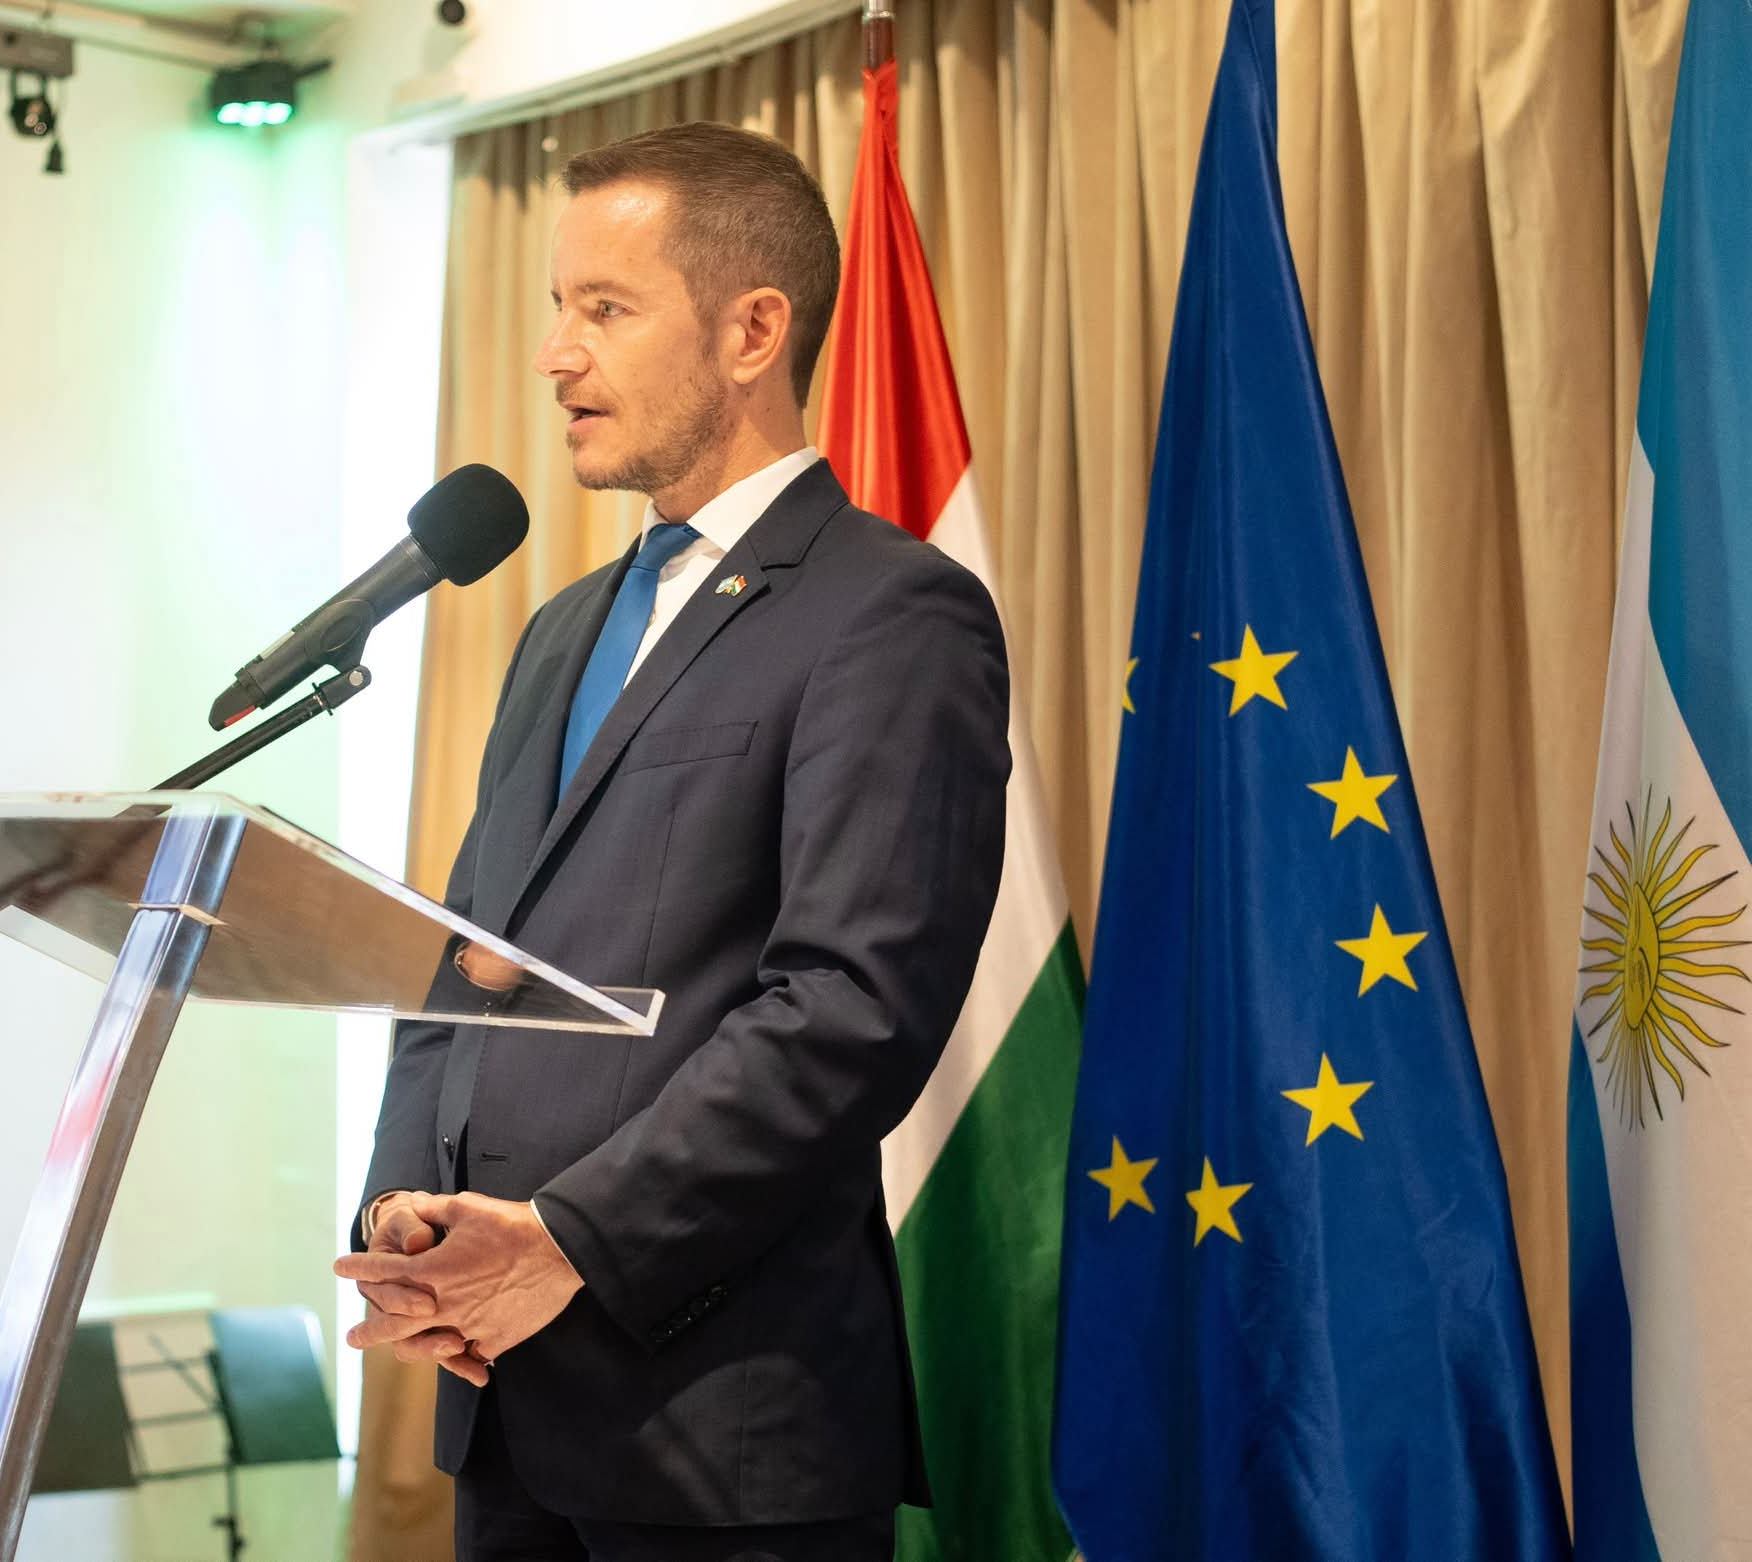
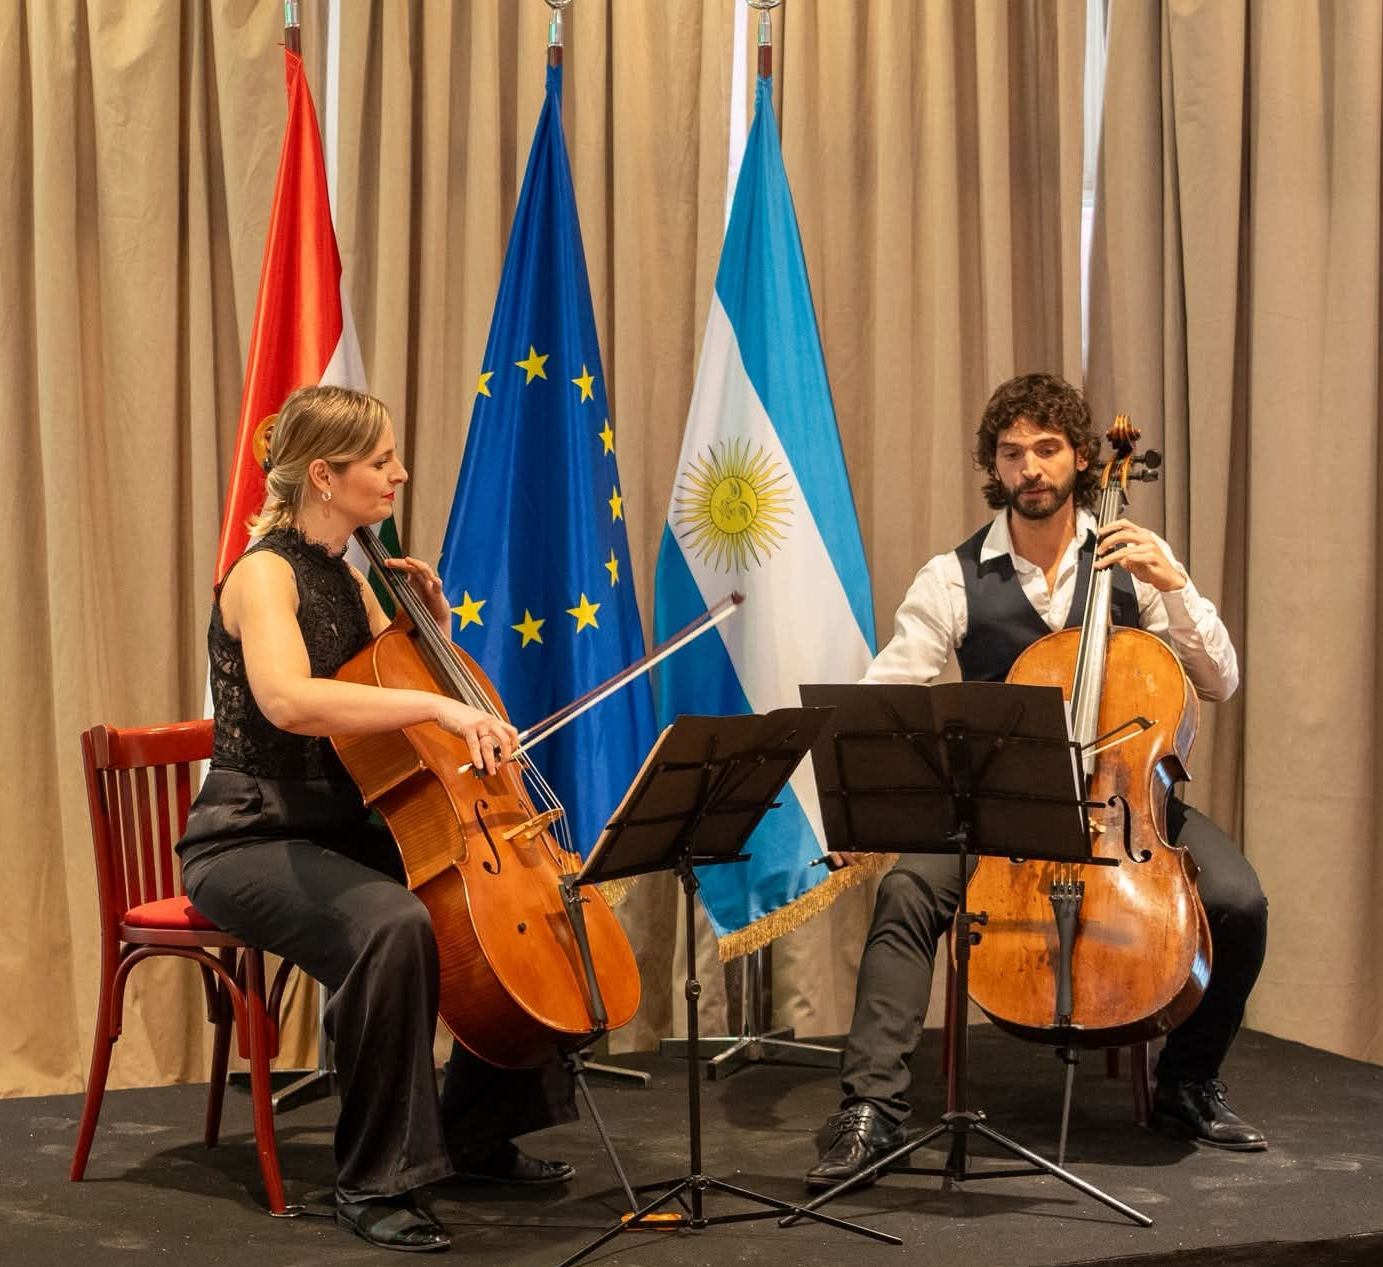
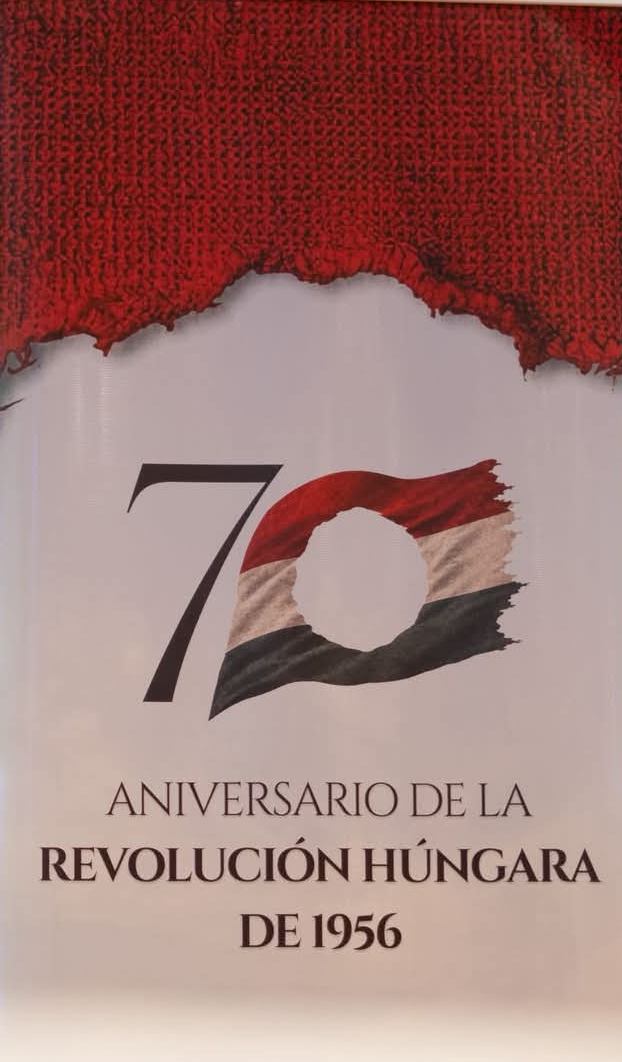
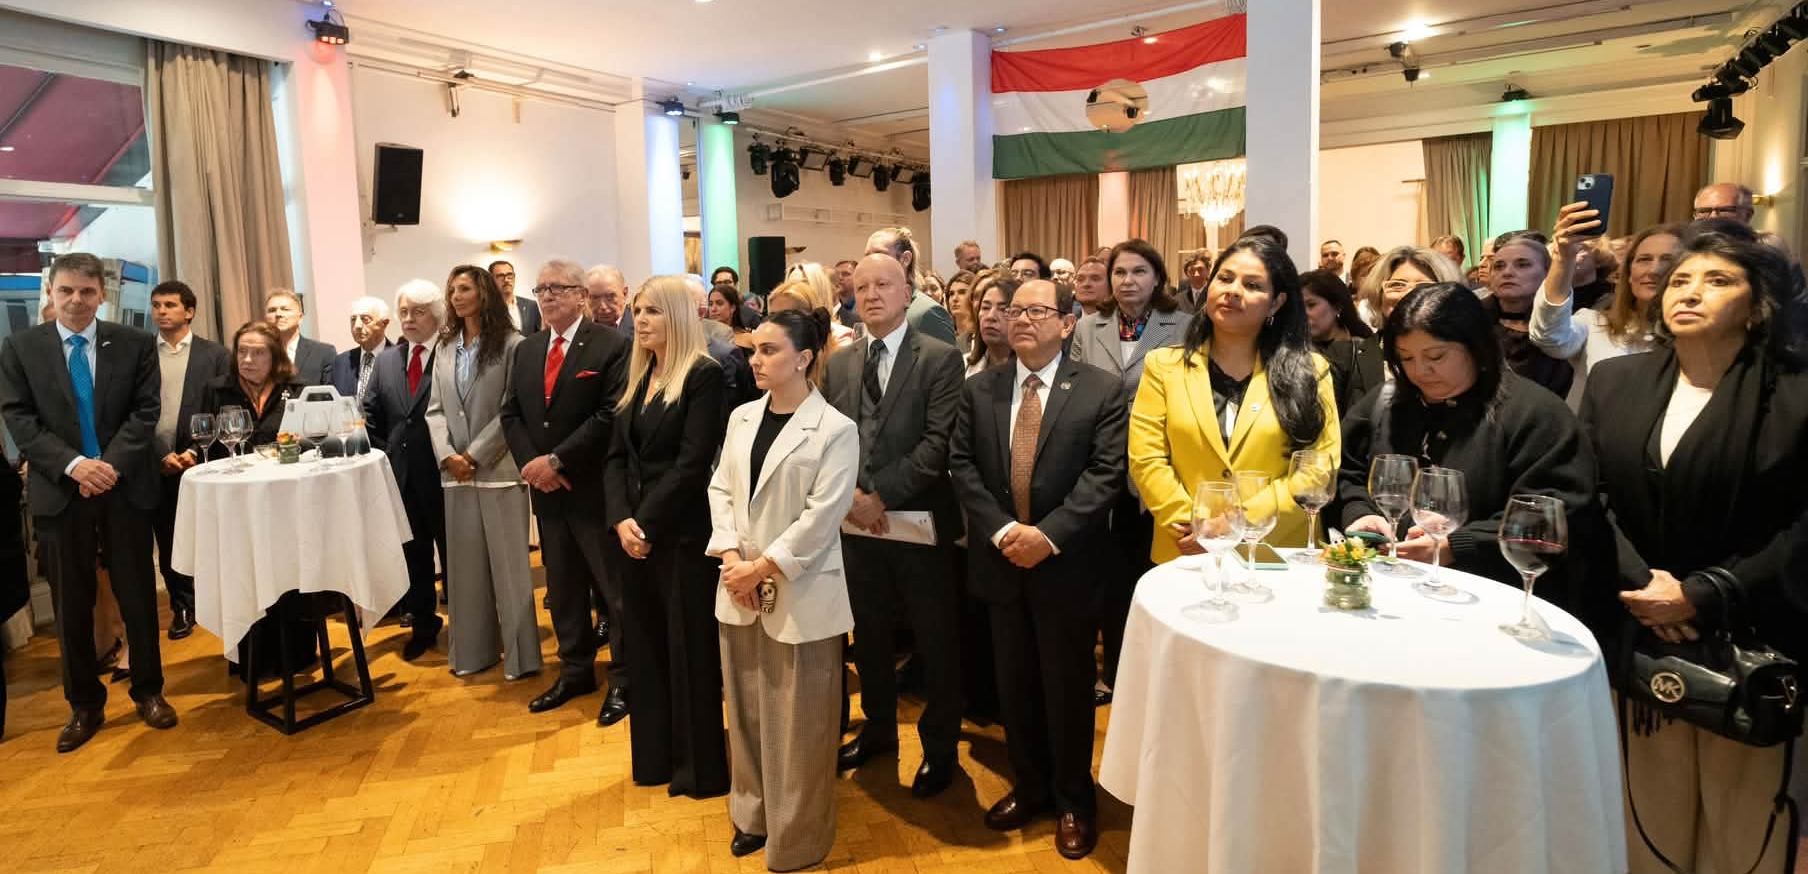
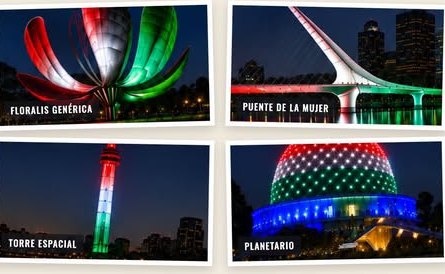
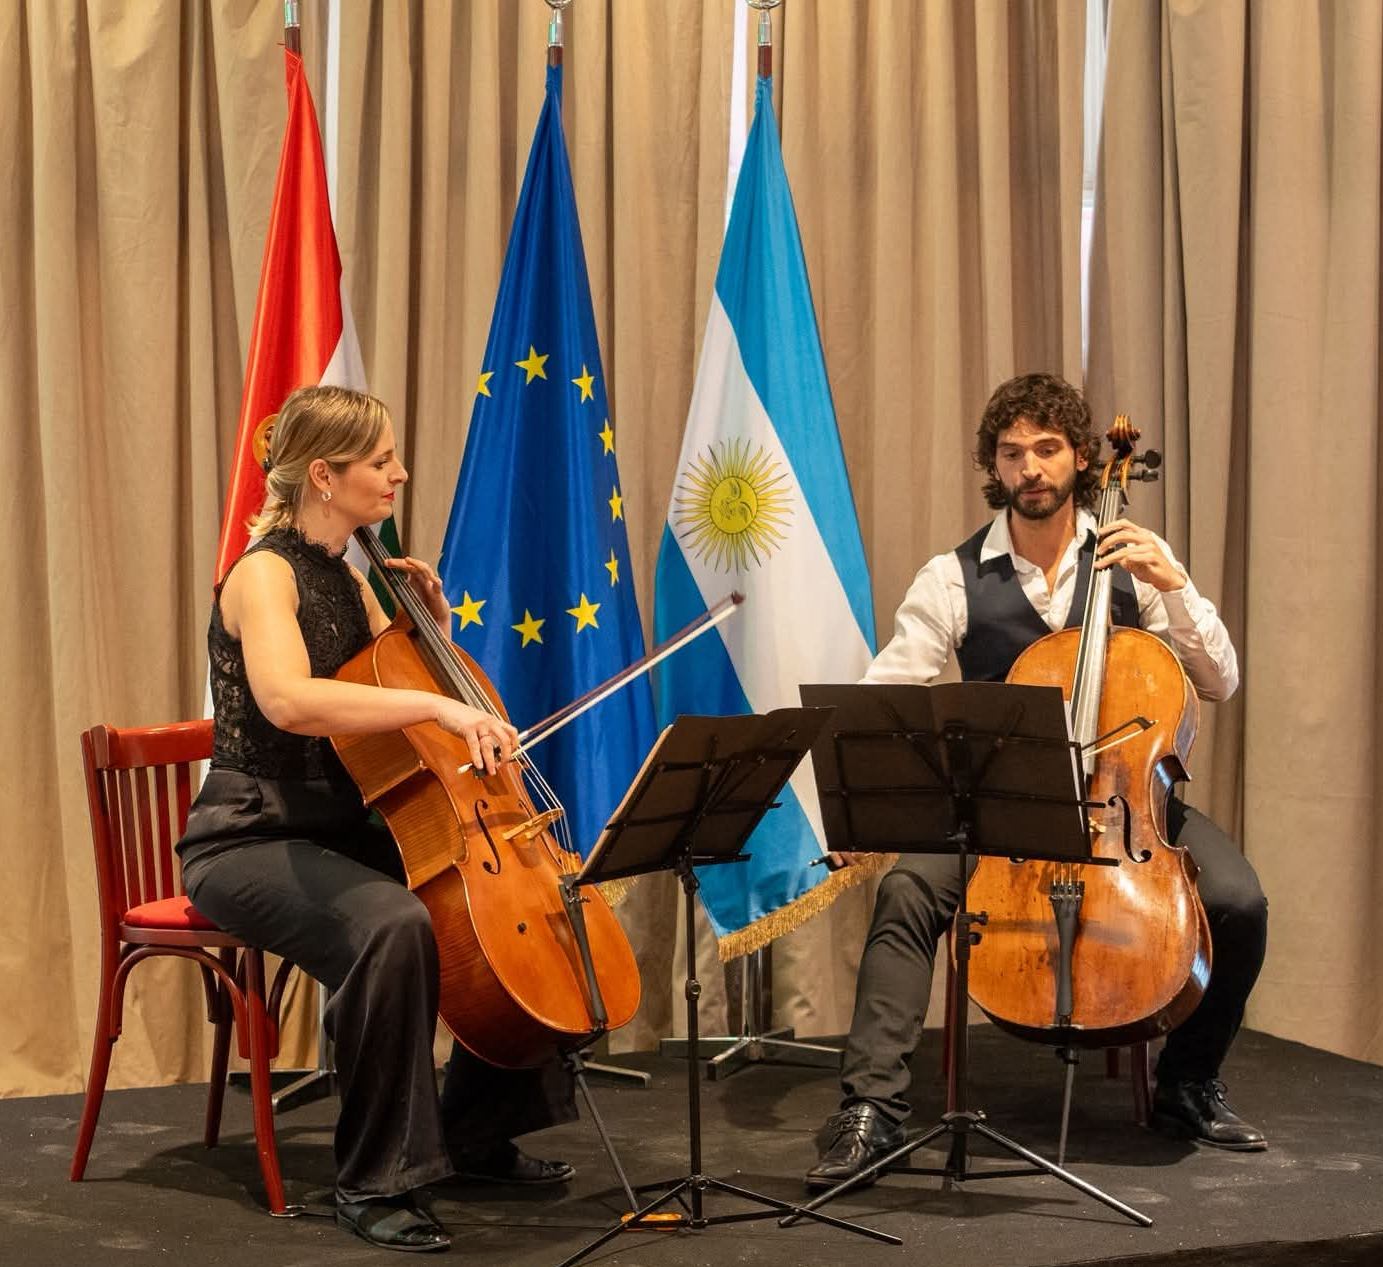
Diplomáticas: Hungría celebró el 70° Aniversario de su Revolución en la Argentina

 Agradecemos a todos los que hoy nos acompañaron en Buenos Aires en la recepción organizada por la Embajada con motivo del 70.º aniversario de la Revolución y la Lucha por la Libertad de Hungría de 1956. Fue un honor compartir esta conmemoración con representantes del Gobierno y del Poder Legislativo argentinos, del cuerpo diplomático, de la diáspora húngara, del sector empresarial y del mundo de la cultura.

En esta ocasión, todos pudieron descubrir por qué la bandera húngara que se utiliza en esta fecha tiene un agujero en el centro.

Juntos rendimos homenaje a la extraordinaria generosidad del pueblo argentino en 1956: a los 100.000 argentinos que salieron a las calles para manifestar su solidaridad con Hungría, a las 38 toneladas de ropa, las 8 toneladas de alimentos, las 2 toneladas de medicamentos y los 1.000 litros de sangre reunidos para ayudar al pueblo húngaro.


(epshi).


martes, 20 de octubre de 2026

El Banco Nación presentó su oferta de financiamiento en la expo 'Argentina Oil & Gas 2026'.

En el marco de una nueva edición de la exposición “Argentina Oil & Gas 2026” (AOG Patagonia 2026), el Banco Nación volvió a ser protagonista del mayor encuentro de hidrocarburos del país, que reunió a más de 400 marcas expositoras.

Con una ubicación estratégica dentro del predio, la entidad desplegó una sólida propuesta de productos y servicios financieros en pesos y en dólares diseñados para impulsar la inversión, la innovación y el desarrollo de un sector clave para la economía nacional.

Para este año, el BNA lleva adelante una acción comercial a la medida de PyMEs y grandes empresas de las actividades hidrocarburiferas y energéticas, con condiciones adaptables a cada proyecto, con una bonificación en dólares de 1 p.p.a. y hasta 36 meses, con tasas que van desde 2,75% hasta 8,50% según el plazo.

Las líneas de inversión se financian hasta el 100% del menor valor de compra o tasación en plazo de hasta 48 meses, mientras que para capital de trabajo se ofrece cobertura de hasta el 100% del contrato, y con plazos de hasta 36 meses.

En tanto, las empresas que operen con la tarjeta “PymeNación”, acceden a una herramienta integral para la adquisición de bienes y servicios. Del 19 al 23 de octubre inclusive, la entidad dispondrá de una tasa fija preferencial del 29% TNA con opciones de cuotas y diferimiento. Además, las operaciones gestionadas por “BNA Conecta” contarán con plazos de hasta 36 meses a tasa fija, garantizando a los comercios y proveedores adheridos el cobro de sus ventas en 72 horas hábiles.

En este contexto, la comitiva del BNA estuvo encabezada por el vicepresidente segundo de la entidad, Carlos Balter; el gerente General, Gastón Álvarez, y los directores, Jaquelina Truzzell y José Pérsico, quienes recorrieron la muestra acompañados por el subgerente General Principal de Negocios, Rodrigo García; el gerente Zonal Patagonia Norte, Edgardo Aguado; el subgerente General de Banca Empresas, Jorge Paz; el subgerente General del Finanzas, Mauricio Albanesse; el gerente Departamental de Estrategia y Desarrollo Comercial de Empresas, Leonardo Ruffinelli, y el gerente Departamental de Marketing, Ezequiel Adeil Pietranera.

Organizada por el Instituto Argentino del Petróleo y del Gas (IAPG), la AOG Patagonia 2026 ofreció una destacada exhibición tecnológica, agenda académica y espacios de networking, consolidándose como el punto de encuentro neurálgico para definir el presente y futuro de la matriz energética argentina.


lunes, 19 de octubre de 2026

Economía: El superávit comercial de septiembre fue el segundo más alto de 2026: las exportaciones superaron los u$s10.000 millones

Las exportaciones treparon 21,6% interanual y 8,6% mensual. En paralelo, las importaciones tuvieron poco dinamismo, afectadas por la debilidad de la actividad y la elevada base de comparación.

El superávit comercial de septiembre fue el segundo más alto de 2026: las exportaciones superaron los u$s10.000 millones.
Las exportaciones superaron los u$s10.000 millones en septiembre.

Las exportaciones superaron los u$s10.000 millones en septiembre.

El superávit comercial rozó los u$s3.000 millones en septiembre, la segunda cifra más alta de 2026. Sucedió ante un importante incremento de las exportaciones, que superaron por primera vez los u$s10.000 millones, e importaciones débiles.

Este lunes el INDEC informó que las ventas externas treparon un 21,6% interanual en el noveno mes del año, hasta los u$s10.036 millones. En paralelo, las importaciones cayeron 2,5%, a u$s7.060 millones. Por ende, el saldo ascendió a u$s2.976 millones, una cifra solo superada en el año por los u$s3.450 millones de mayo.

Buen mes para las exportaciones: cuáles fueron las ventas que más aportaron

Por el lado de las ventas, el principal impulso interanual provino de los combustibles, que pegaron un salto del 89,1%. También resaltaron avances en manufacturas de origen agropecuario (MOA) y manufacturas de origen industrial (MOI), del 16,8% y del 17,5%, respectivamente.

Dentro del rubro energético, el mayor aporte lo realizó el petróleo, con un alza del 58,6%, para constituirse en el producto que lideró los envíos a otros países. Se dio tanto por la pujante producción de Vaca Muerta como por efecto precio.

En cuanto a las MOI, vale remarcar que los motores fundamentales fueron el oro y el carbonato de litio, dos productos asociados a la minería pero categorizados en esta división por el INDEC. Mientras que, dentro de las MOA, lideraron los derivados de soja y girasol, así como las carnes. También fueron relevantes las subas en maíz y trigo, en el marco de un año récord para el agro argentino, con Vietnam como destino en fuerte expansión. Por el lado de las importaciones, las caídas más importantes se observaron en vehículos (-27,2%) y en bienes de capital (-10,4%). Medidas en cantidades, las compras asociadas a la producción (bienes de capital y bienes intermedios) sufrieron contracciones, reflejo de los pobres datos de actividad económica en sectores que suelen demandar muchos insumos del exterior, como la industria manufacturera.

En términos mensuales, las ventas externas exhibieron un salto del 8,6%, mientras que las compras se mantuvieron casi estables, con una variación alcista de apenas 0,2%.

Qué factores incidieron sobre las importaciones y las exportaciones

Santiago Casas, Economista Jefe de EcoAnalytics explicó a medios, que las exportaciones fueron impulsadas tanto por los precios internacionales como por mayores volúmenes. "El boom exportador es excepcional y la energía es la gran protagonista. Neuquén, por sí sola, explicó uno de cada diez dólares exportados por el país", profundizó.

Sobre las importaciones, señaló la incidencia de la debilidad de la demanda interna, reflejada en una merma del 11,2% en las cantidades importadas, con menores compras de bienes de capital e insumos industriales. Sin embargo, aclaró, la comparación tiene un factor excepcional, ya que en septiembre de 2025 se habían adelantado importaciones ante las expectativas de una depreciación cambiaria en la previa electoral.

En los primeros nueve meses del año, el superávit comercial acumuló u$s21.000 millones, más de tres veces el registrado en igual lapso de 2025. Desde la consultora LCG explicaron que "el 40% de la mejora del saldo comercial acumulado se explicó por la reducción del déficit de los sectores ajenos a los principales complejos exportadores, que pasó de u$s33.000 millones en 2025 a u$s27.000 millones este año". "En cambio, el mayor superávit de Combustibles y Energía explicó alrededor del 27% de la mejora (u$s9.500 millones vs. u$s5.400 millones en 2025)", acotaron.

Por su parte, Abeceb avizora un superávit comercial superior a los u$s26.000 millones para todo 2026, más del doble del resultado de 2025 (u$s11.320 millones). "Para 2027 se espera un panorama semejante, con pujanza en las cantidades exportadas y precios en retracción llevando a una tónica menos espectacular, pero de alta calidad, en exportaciones. Las importaciones comenzarían a crecer más sostenidamente de la mano de una actividad más firme, y una industria en recuperación respecto a los dos años previos; el superávit estaría en línea con el de 2026", pronosticaron.


viernes, 16 de octubre de 2026

Las cámaras de aseguradoras organizan encuentro en la Bolsa de Comercio

La industria del seguro se reunirá el 22 de octubre en la Bolsa de Comercio para poner en valor su contribución al desarrollo económico y debatir los problemas que condicionan su expansión.

Diego Guaita (ADIRA), Mara Bettiol (UART), Gustavo Trías (ADEAA) e Irene Capusselli (AVIRA), cuatro de las cinco cámaras que integran el Comité Asegurador Argentino.

Diego Guaita (ADIRA), Mara Bettiol (UART), Gustavo Trías (ADEAA) e Irene Capusselli (AVIRA), cuatro de las cinco cámaras que integran el Comité Asegurador Argentino.

La industria de seguros buscará mostrar su aporte al desarrollo económico y social de la Argentina durante la tercera cumbre del sector, que se realizará en Buenos Aires el jueves 22 de octubre en la Bolsa de Comercio.

El encuentro es organizado por representantes de cinco cámaras aseguradoras con el objetivo de “visibilizar” una actividad que, pese a su participación en el funcionamiento de empresas y proyectos de inversión, suele tener una repercusión escasa en la agenda pública.

Por eso, la iniciativa apunta a poner en perspectiva el papel que cumple el seguro como respaldo para la actividad productiva, la protección de las personas y la recuperación frente a contingencias. También será un marco para exponer las dificultades que enfrenta el mercado y las condiciones que, según sus representantes, permitirían ampliar su alcance.

Estos aspectos fueron explicados por los titulares de cuatro de las cámaras aseguradoras que organizan la cumbre durante una entrevista grupal con 'medios'. La quinta es la Asociación de Aseguradores Argentinos (ADEAA), que preside Aldo Alvarez y nuclea a 30 empresas de capital nacional y privado.

Diego Guaita, presidente de la Asociación de Compañías de Seguros del Interior de la República Argentina (ADIRA), sintetizó el propósito de las entidades al señalar: "Lo que tratamos de hacer todas las cámaras es poner en valor los beneficios que tiene el seguro para contribuir al desarrollo del país. Básicamente, sin los seguros no se podría emprender todo lo que se está emprendiendo".

El dirigente sostuvo que la cumbre pretende destacar las capacidades de una industria que considera preparada para acompañar la evolución de la economía. "La cumbre tiene el objetivo de poner en valor toda la fortaleza de lo que hace el seguro en Argentina, que funciona muy bien, que tiene mucha solvencia, que puede andar mejor, y que estamos listos para acompañar todo el desarrollo que se está dando en Argentina", afirmó.

El seguro como infraestructura invisible

Para Irene Capusselli, presidenta de la Asociación Civil de Aseguradores de Vida y Retiro de la República Argentina (AVIRA), uno de los principales desafíos del sector es lograr que la sociedad reconozca su aporte más allá del momento en que se produce un siniestro o se necesita una cobertura.

"La idea del evento es de alguna forma visibilizar lo que el superintendente llama la infraestructura invisible. O sea, nosotros hacemos posible las actividades cotidianas, pero no nos ven. Somos realmente invisibles", explicó.

La dirigente recurrió a uno de los principales proyectos energéticos del país para ilustrar esa función: "Pensar en Vaca Muerta sin seguros es imposible".

En ese sentido, Capusselli sostuvo que el encuentro apunta a mostrar la presencia de la industria y su utilidad para la sociedad. "La idea justamente de esta cumbre es de alguna forma dar un mensaje de dónde estamos, cuál es nuestra presencia y nuestra utilidad para la sociedad. Poner en valor ese papel que tenemos, que pasa desapercibido", señaló.

Irene Capusselli (AVIRA).

Irene Capusselli (AVIRA).

Sin embargo, la visión de AVIRA también pone el acento en una problemática estructural de su segmento: la baja penetración de los seguros de personas en el mercado argentino. La entidad reúne a 39 compañías, que representan más del 90% del mercado de seguros de personas, según los datos aportados por su presidenta.

Capusselli explicó que estos productos representan alrededor del 14% de las primas de la industria aseguradora, una participación que considera reducida frente a la de otros países, incluidos algunos de la región. Aun así, destacó que el segmento registró un crecimiento real durante el último ejercicio. Según indicó, las estadísticas cerradas al 30 de junio mostraron una expansión de casi el 13% por encima de la inflación.

La evolución estuvo impulsada principalmente por los seguros de vida y retiro individuales. Para la titular de AVIRA, no obstante, el crecimiento todavía no alcanza para revertir las dificultades que limitan la incorporación de estos instrumentos a las decisiones financieras de las personas y las empresas.

Entre los factores que condicionan la demanda mencionó la falta de educación financiera, el desconocimiento de los productos y los prejuicios sobre sus costos. También señaló la necesidad de revisar los incentivos fiscales, que considera insuficientes para estimular la contratación.

Capusselli advirtió que las deducciones de Ganancias para los seguros individuales quedaron rezagadas y que los seguros colectivos no cuentan con incentivos actualizados. En particular, explicó que las empresas que contratan seguros de retiro colectivos o planes de pensión para sus empleados encuentran limitaciones para descontar esos gastos del impuesto.

A estos factores se suma el desafío de la longevidad. La presidenta de AVIRA vinculó el envejecimiento de la población con la necesidad de desarrollar mecanismos complementarios de ahorro y protección para la etapa posterior al retiro laboral.

"Hoy en día tenemos más del 70% de la población jubilada que cobra menos de dos mínimas, con lo cual está muy claro que la jubilación hoy no alcanza, menos cuando uno lo proyecta en el futuro, la situación es todavía más apremiante", afirmó.

La dirigente también mencionó la caída de la natalidad, la informalidad laboral y el aumento de los gastos asociados a la salud durante la vejez como elementos que refuerzan la necesidad de ampliar la oferta de productos.

En ese escenario, planteó la posibilidad de avanzar en seguros que combinen protección, ahorro, cobertura sanitaria y cuidados prolongados, con prestaciones adaptadas a las distintas etapas de la vida.

El desarrollo del segmento, además, tendría efectos sobre el financiamiento de la economía. Capusselli recordó que las aseguradoras administran ahorros de mediano y largo plazo que pueden canalizarse hacia instrumentos del mercado de capitales.

“Si con esta macroeconomía estable, con una inflación controlada y una moneda que va retomando fuerzas, logramos incrementar los seguros de personas, eso tiene una doble finalidad: ayudamos a un montón de gente a tener acceso a mejores condiciones y a una protección que hoy no tiene, pero al mismo tiempo estamos generando inversiones que pueden ayudar al país”, completó.

Por eso, sostuvo que una mayor penetración de los seguros de personas permitiría ampliar la protección patrimonial de los hogares y, al mismo tiempo, generar recursos para la inversión.

Riesgos del trabajo: la litigiosidad, en el centro del debate

La Unión de Aseguradoras de Riesgos del Trabajo (UART) identifica en la litigiosidad judicial uno de los principales problemas que afectan al sistema. Su presidenta, Mara Bettiol, destacó que el régimen cumple 30 años y que sus prestaciones son valoradas por empleadores, trabajadores y autoridades, pero advirtió sobre las dificultades que genera la evolución de los juicios.

Bettiol sostuvo que los resultados en materia de prevención y cobertura contrastan con el volumen de reclamos judiciales. Según explicó, el sistema logró reducir un 80% el índice de fallecimientos, lo que equivale a unas 20.000 vidas salvadas a lo largo de tres décadas.

La dirigente también destacó que, cuando se produce un accidente laboral, el régimen contempla prestaciones acordes con las necesidades del trabajador y con la duración de las secuelas, sin límites temporales ni copagos cuando corresponde brindar esa cobertura.

Sin embargo, consideró que esos resultados conviven con una dinámica judicial que no guarda relación con la evolución de los indicadores de siniestralidad. "La otra cara de los riesgos del trabajo es la judicialidad. Una judicialidad exacerbada, que nada tiene que ver con el servicio, con el funcionamiento, con la gestión, con las normas, sino en un fuerte incumplimiento por parte del Poder Judicial", afirmó.

Como referencia, Bettiol señaló que la Argentina registra 23 veces más juicios que Chile y 15 veces más que España en esta materia, pese a que, según su evaluación, los servicios de prevención y cobertura presentan características comparables con los de esos países.

Mara Bettiol (UART).

Mara Bettiol (UART).

Para la titular de la UART, el problema no requiere necesariamente nuevas leyes, sino la aplicación de herramientas que ya están previstas en la normativa. En particular, reclamó la unificación de criterios judiciales y la puesta en marcha de mecanismos destinados a dar previsibilidad a las partes.

"Lo que es necesario es instrumentarlos por parte de la Justicia, es unificar criterios y acelerar en esta puesta en marcha de distintas herramientas que brinda la ley, todas orientadas a dar certidumbre a las partes", sostuvo.

Bettiol cuestionó las diferencias entre los criterios utilizados por los tribunales para evaluar incapacidades y advirtió que esa heterogeneidad alimenta nuevos litigios. Según los datos que presentó, el 88% de los juicios tuvo una instancia administrativa previa en la que intervino una comisión médica oficial, pero los casos que llegan a la Justicia terminan con una incapacidad promedio del 14%.

La dirigente afirmó que la situación afecta la solvencia del sistema y su capacidad de gestión. También vinculó la discusión con la necesidad de generar empleo formal, dado que el régimen de riesgos del trabajo protege a quienes se desempeñan en una relación laboral registrada.

En su diagnóstico, el cumplimiento de las normas vigentes constituye una condición para reducir la litigiosidad y sostener el funcionamiento del sistema. "Todos los actores que tienen algo que ver en este sistema hemos hecho la tarea que está prevista en la ley. Los poderes ejecutivos, los poderes legislativos, las ART, los empleadores, los trabajadores. El único que todavía está pendiente de cumplir con las normas es la Justicia", concluyó.

Seguros patrimoniales: costos judiciales, impuestos y nuevos riesgos

La Asociación Argentina de Compañías de Seguros, presidida por Gustavo Trías, también ubicó a la litigiosidad entre los principales problemas del mercado, en particular en el ramo automotor. La entidad tiene 132 años de historia y reúne a 38 compañías nacionales y extranjeras que, de acuerdo con los datos aportados por su titular, representan el 55% del mercado.

Trías señaló que la cantidad de juicios constituye un problema para las aseguradoras patrimoniales, aunque aclaró que su incidencia es diferente de la que se registra en riesgos del trabajo. Según indicó, el 1,5% de los siniestros se convierte en un juicio, pero la duración de esos procesos y sus costos terminan repercutiendo sobre los asegurados.

"Lo que sucede con esos juicios es que tienen una duración promedio de 66 meses, y ahí tenemos una víctima que tiene que esperar más de cinco años para ver cómo fue el resultado", afirmó.

El dirigente sostuvo que las demoras judiciales también afectan la finalidad del seguro de responsabilidad civil, que busca dar respuesta a quienes sufren daños. De acuerdo con las cifras que expuso, al final del proceso la víctima cobra, en promedio, el 40% de lo que costó el caso.

Para Trías, la duración de los litigios y los gastos asociados incrementan los costos del sistema. Ese impacto se distribuye entre los asegurados, dado que las compañías trabajan con fondos constituidos a partir de las primas que pagan sus clientes.

El presidente de la asociación también relacionó el costo de las coberturas automotoras con la siniestralidad vial. Según sus datos, la Argentina registra alrededor de 5.000 muertes anuales por accidentes de tránsito y una frecuencia siniestral del 20% en ese ramo.

Gustavo Trías (ADEAA).

Gustavo Trías (ADEAA).

A la problemática judicial se suma, de acuerdo con su diagnóstico, la carga impositiva. Trías estimó que cerca de un tercio de lo que paga un asegurado por una póliza puede corresponder a impuestos y tasas, entre ellos el IVA, Ingresos Brutos, sellados provinciales y gravámenes específicos.

El dirigente cuestionó especialmente la acumulación de tributos sobre los seguros automotores y planteó que una reducción de esa carga podría contribuir a disminuir los costos para los clientes y ampliar el acceso a las coberturas.

Otro eje de trabajo de la entidad es la adaptación del mercado a riesgos emergentes. Entre ellos, mencionó la ciberseguridad, las catástrofes naturales y los cambios tecnológicos vinculados con los vehículos híbridos, eléctricos y autónomos.

ADIRA: ampliar la cultura aseguradora y mejorar el acceso

Desde ADIRA, su presidente Diego Guaita planteó que el desarrollo del mercado asegurador debe acompañar la expansión económica del país y que, para ello, es necesario mejorar las condiciones de acceso a las coberturas.

La entidad representa a 12 aseguradoras, que concentran casi el 30% del mercado argentino. Su presidente identificó dos grandes obstáculos: la carga impositiva y la litigiosidad judicial.

"Uno de los objetivos es hacer crecer los seguros en un país que necesita crecer económicamente. Los seguros tienen que crecer", afirmó Guaita.

El dirigente explicó que la carga tributaria encarece las pólizas y puede limitar su contratación. En ese sentido, señaló que en la Argentina existen impuestos sobre los seguros que tienen una incidencia menor o directamente no están presentes en otros mercados.

Para ADIRA, una reducción de esa carga permitiría hacer más accesibles las coberturas, extender la cultura aseguradora y generar condiciones más favorables para la actividad económica.

Guaita también destacó que el seguro puede contribuir a promover inversiones en distintos sectores productivos. Como ejemplo, mencionó las políticas que incentivan o subsidian determinadas coberturas para estimular el desarrollo de actividades económicas, al brindar protección frente a contingencias que podrían comprometer los recursos invertidos.

El segundo problema señalado por la entidad es la demora en la resolución de los conflictos judiciales. Según Guaita, los procesos prolongados afectan la experiencia de los asegurados y dificultan la prestación de un servicio que debería ofrecer respuestas oportunas.

"Con juicios largos, se demora la resolución y, por ende, un asegurado no tiene una experiencia feliz por los tiempos de la Justicia", explicó.

Diego Guaita (ADIRA).

Diego Guaita (ADIRA).

El titular de ADIRA indicó que las compañías mantienen una relación de trabajo con la Superintendencia de Seguros de la Nación para abordar los problemas del sector. También consideró que la transición desde un escenario de inflación elevada hacia otro de menor inflación modificó las condiciones de funcionamiento del negocio.

En ese contexto, sostuvo que las aseguradoras debieron pasar de un esquema en el que los resultados financieros tenían mayor peso a otro en el que adquiere más relevancia la rentabilidad técnica de la actividad.

"El sector que representa ADIRA incluye compañías que son solventes, que pagan, que tienen liquidez y fuimos resolviendo toda la problemática", afirmó.